Entendimento do Supremo sobre a tributação
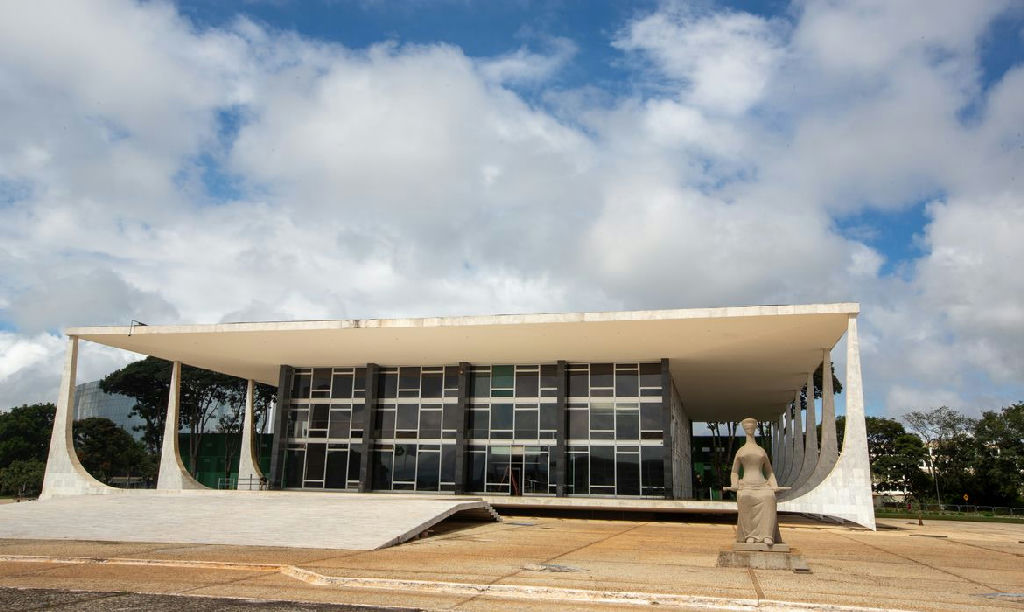
O Supremo Tribunal Federal (STF) concluiu nesta quarta-feira (7) um julgamento de grande relevância para o setor empresarial e para os cofres públicos. Por uma maioria de 7 votos a 4, a Corte decidiu que os créditos presumidos de ICMS não devem compor a base de cálculo do PIS e da Cofins. O entendimento central dos ministros é que esses benefícios fiscais não possuem natureza de receita ou faturamento, elementos que justificariam a incidência das contribuições federais.
O caso, que tramitava no Judiciário desde 2014, teve como ponto de partida um recurso da União contra uma decisão do Tribunal Regional Federal da 4ª Região (TRF4), em Porto Alegre. O tribunal regional já havia compreendido que, por se tratarem de mecanismos de renúncia fiscal concedidos por estados e pelo Distrito Federal, tais créditos não poderiam ser tributados pela União.
Impacto financeiro e tese jurídica
A decisão do Plenário traz um impacto estimado de R$ 16 milhões aos cofres do governo federal. Ao fixar a tese jurídica, o STF estabeleceu que: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”.
Este posicionamento do STF possui efeito vinculante, o que significa que o entendimento deverá ser aplicado de forma obrigatória em todos os processos judiciais que tratam do mesmo tema em território nacional. A medida encerra uma longa disputa jurídica entre contribuintes e o fisco, trazendo maior segurança jurídica para as empresas que utilizam esses incentivos estaduais em suas operações.
Contexto dos créditos presumidos
Os créditos presumidos de ICMS funcionam como uma ferramenta de política econômica utilizada por governos estaduais para estimular setores específicos ou atrair investimentos. Na prática, eles permitem que as empresas reduzam o montante de imposto a pagar, funcionando como um subsídio indireto. A controvérsia residia na tentativa da União de tratar esse benefício como uma receita bruta, sobre a qual incidiriam as alíquotas do PIS e da Cofins.
Com a decisão, o Supremo reforça a tese de que benefícios fiscais concedidos por entes federativos não podem ser esvaziados pela tributação federal, preservando a autonomia dos estados na concessão desses incentivos. Para acompanhar os desdobramentos desta e de outras decisões que impactam a economia e a justiça brasileira, continue conectado ao Fato Paulista, seu portal de referência para uma cobertura jornalística séria e aprofundada.