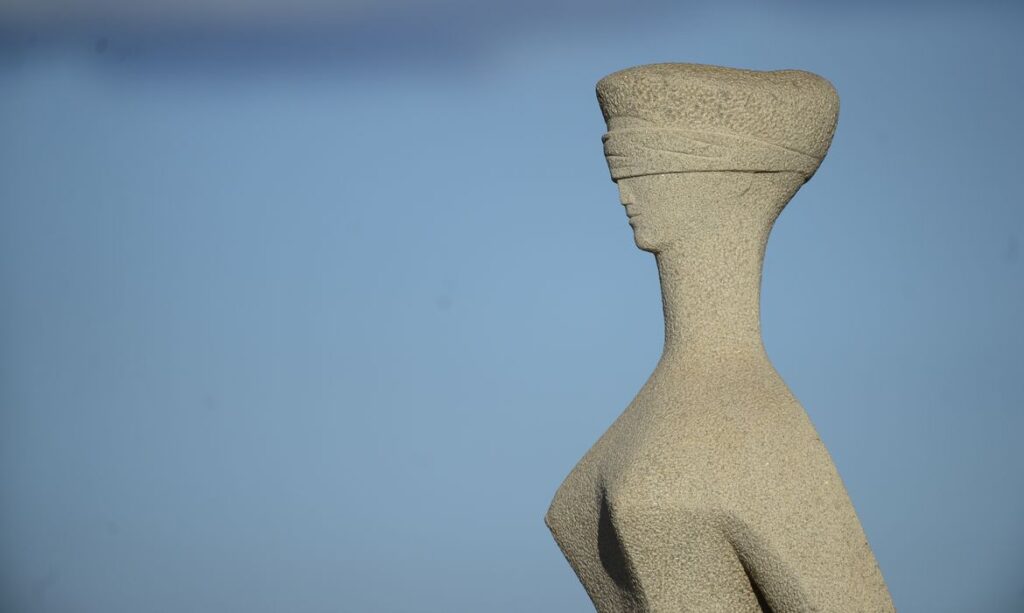
O plenário do Supremo Tribunal Federal (STF) tomou uma decisão de grande impacto econômico e jurídico ao definir que o Imposto Sobre Serviços de Qualquer Natureza (ISS) não deve compor a base de cálculo do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (Cofins). O entendimento encerra uma longa discussão que tramitava na mais alta Corte do país e redefine os limites da arrecadação tributária federal sobre o setor de serviços.
A deliberação ocorreu após os ministros formarem maioria para julgar o mérito de uma controvérsia judicial iniciada no ano de 2008. Com o encerramento do caso, o impacto estimado nas contas públicas federais atinge a marca de R$ 35 bilhões, mobilizando equipes econômicas e jurídicas de empresas de diferentes portes em todo o território nacional.
natureza transitória dos valores arrecadados
Durante a análise do processo, o colegiado firmou o entendimento de que os montantes arrecadados a título de ISS possuem caráter temporário dentro do fluxo contábil das companhias. Como o imposto municipal deve ser repassado obrigatoriamente para as administrações municipais e para o Distrito Federal, ele não se incorpora de forma definitiva ao faturamento empresarial.
Os ministros pontuaram que, por funcionar como um simples ingresso financeiro de passagem, o tributo municipal não pode ser considerado receita própria da empresa prestadora de serviços. Dessa forma, incluir tais valores na apuração das contribuições federais equivaleria a tributar uma grandeza que não representa riqueza ou faturamento efetivo do contribuinte.
repercussão geral e segurança jurídica
A definição adotada pelo tribunal possui efeito vinculante, o que significa que a tese jurídica fixada deverá ser obrigatoriamente observada por juízes e tribunais de instâncias inferiores em litígios semelhantes por todo o país. A medida traz previsibilidade para o ambiente de negócios brasileiro, reduzindo o volume de contestações judiciais sobre o tema.
- Padronização do entendimento em tribunais inferiores
- Redução de litígios fiscais prolongados
- Segurança jurídica para empresas prestadoras de serviços
- Impacto direto na gestão contábil de companhias
Especialistas em direito tributário destacam que a pacificação do tema corrige distorções históricas na cobrança de encargos sociais. Setores inteiros da economia, que englobam desde instituições de ensino e clínicas de saúde até empresas de transporte e eventos, passam a adotar o novo parâmetro para o cálculo de suas obrigações mensais.
origem da discussão judicial
O litígio que culminou na decisão do plenário teve início a partir de um recurso interposto por uma empresa de transporte rodoviário de passageiros. A companhia contestava o entendimento da Justiça Federal, que anteriormente havia considerado legítima a cobrança do PIS e da Cofins incidindo inclusive sobre os valores correspondentes ao imposto municipal.
Ao reverter o entendimento anterior, a Corte consolidou a tese de que a exigência fiscal feria princípios constitucionais da capacidade contributiva e da estrita legalidade tributária. O Supremo Tribunal Federal reafirma, com este posicionamento, diretrizes já aplicadas em temas correlatos de desoneração de bases de cálculo tributárias.
Continue acompanhando o Fato Paulista para se manter informado sobre as principais decisões judiciais, os desdobramentos na economia nacional e os fatos que impactam diretamente o dia a dia da sociedade. Nosso compromisso é levar até você uma cobertura jornalística rigorosa, diversificada e contextualizada.