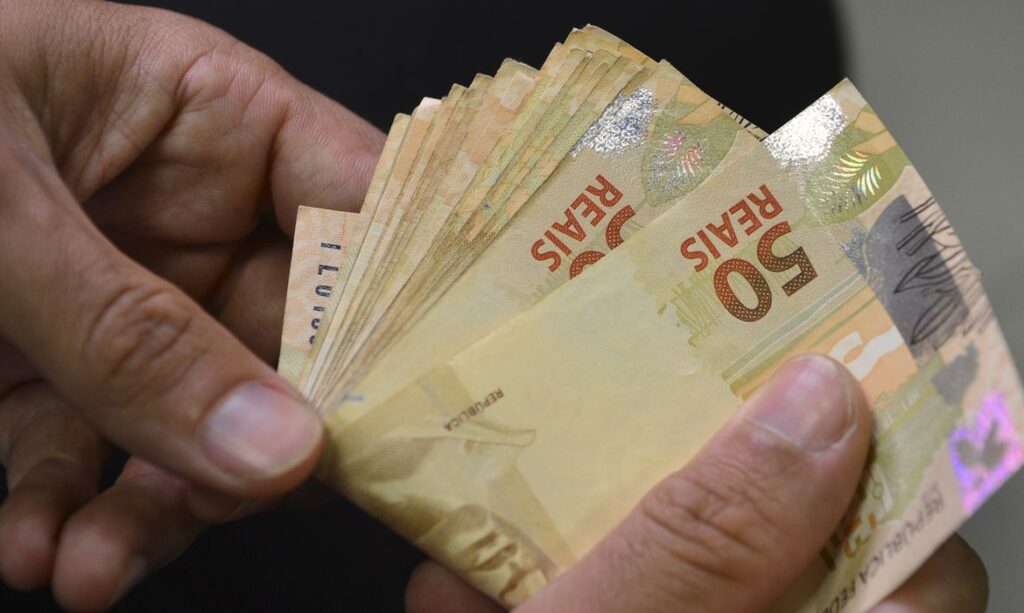
O cenário econômico brasileiro registra um sinal de alerta com a expansão expressiva do endividamento de risco no país. O Relatório de Estabilidade Financeira do Banco Central (BC) revelou que o contingente de pessoas nessa situação atingiu a marca de 20,3 milhões em junho de 2026. O montante representa um salto de 75% em um intervalo de cinco anos, evidenciando desafios persistentes no orçamento das famílias e na relação com o crédito de curto prazo.
Diante do avanço acelerado, a autoridade monetária busca alternativas regulatórias para frear práticas abusivas de mercado. O avanço desordenado das dívidas atinge de forma desigual diferentes camadas da população, pressionando especialmente os cidadãos de menor renda e exigindo novas diretrizes de proteção ao consumidor.
O avanço do crédito sem garantia e o impacto na renda
As modalidades de crédito desprovidas de garantias físicas continuam apresentando expansão significativa, mesmo em um ambiente marcado por patamares elevados de taxas de juros. O presidente do Banco Central, Gabriel Galípolo, destacou recentemente a preocupação com o crescimento dessas linhas de financiamento, que muitas vezes demonstram pouca sensibilidade aos custos cobrados dos tomadores.
Entre os instrumentos que mais preocupam os analistas econômicos estão o cartão de crédito, o cheque especial e as modalidades de empréstimo pessoal não consignado. O comprometimento da renda familiar com essas obrigações financeiras tem alcançado patamares alarmantes, especialmente entre os trabalhadores que recebem até dois salários mínimos, grupo onde o peso das dívidas consome boa parte dos ganhos mensais.
Critérios que definem a vulnerabilidade financeira
Para mensurar com precisão a gravidade do problema, a instituição financeira adota parâmetros rigorosos na classificação do endividamento crítico. Para que um cidadão seja inserido na faixa de risco, é necessário cumprir pelo menos dois quesitos estabelecidos pela autarquia federal, que vão desde atrasos prolongados em faturas até o comprometimento severo dos ganhos básicos de subsistência.
Entre os indicadores observados estão a existência de parcelas em atraso superior a 90 dias e a destinação de mais da metade da renda mensal apenas para a quitação de débitos. Esse panorama não indica necessariamente inadimplência total generalizada, mas evidencia uma fragilidade estrutural que coloca milhões de brasileiros a um passo da insolvência pessoal.
Novas regras e restrições para ofertas de crédito
Para tentar conter o avanço do problema, a diretoria colegiada do Banco Central editou normativos voltados a impor limites às abordagens comerciais agressivas por parte das instituições financeiras. As exigências incluem a obrigatoriedade de mecanismos para que o consumidor consiga bloquear publicidades indesejadas e propostas ativas de novos empréstimentos.
Para públicos considerados altamente vulneráveis, as abordagens passarão a exigir consentimento prévio e restrições severas, permitindo apenas alternativas voltadas à reestruturação financeira ou portabilidade. O cronograma de implementação dessas travas se estende até o primeiro semestre de 2027, com o objetivo de resgatar o poder de compra e a saúde financeira das famílias.
Continue acompanhando o Fato Paulista para se manter informado sobre os principais desdobramentos da economia nacional, políticas públicas e análises aprofundadas sobre o cenário financeiro do país, sempre com rigor jornalístico e compromisso com a verdade.