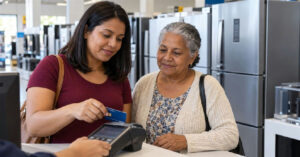
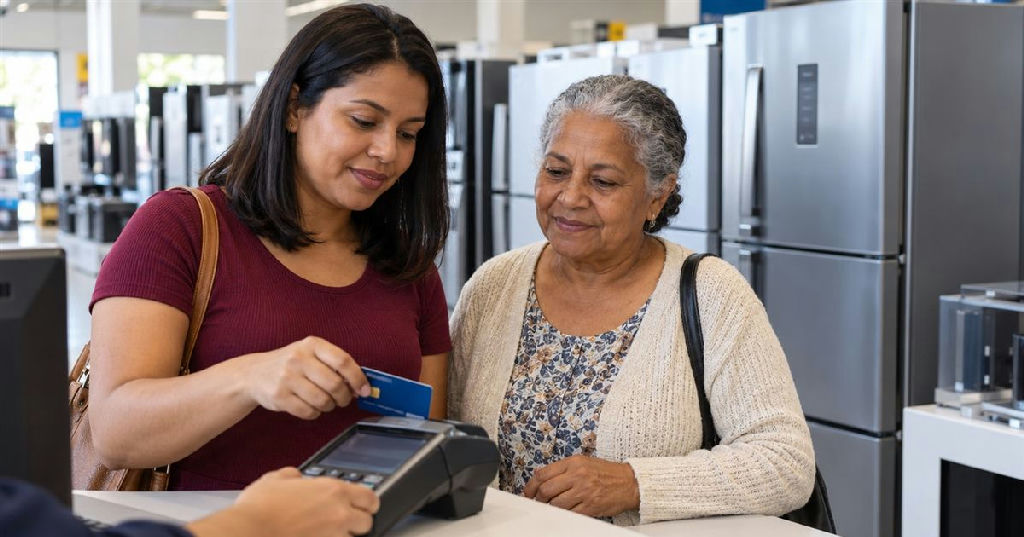
Emprestar o cartão de crédito para um familiar parece, à primeira vista, um gesto simples de solidariedade. No entanto, uma situação vivida por Beatriz — que cedeu o limite para a mãe comprar uma geladeira — ilustra como a falta de atenção aos detalhes técnicos do parcelamento pode gerar um aperto financeiro inesperado. Durante oito meses, a rotina seguiu sem intercorrências: a mãe transferia o valor da parcela pontualmente, e a fatura era paga sem atrasos.
O problema surgiu apenas quando Beatriz precisou realizar um conserto urgente e teve a transação recusada pelo banco. Ao verificar o aplicativo, ela constatou que, embora as parcelas mensais estivessem sendo quitadas, o valor total da compra ainda ocupava uma fatia significativa de seu limite disponível. O que parecia uma despesa controlada revelou-se um compromisso de longo prazo que ela havia subestimado.
A armadilha do parcelamento e o limite disponível
Muitos consumidores cometem o erro de olhar apenas para o valor da parcela mensal, ignorando que o limite do cartão é comprometido pelo valor total da compra no momento em que ela é efetuada. No caso de Beatriz, a soma de outras compras parceladas, somada à geladeira dividida em 18 vezes, consumiu sua margem de manobra para imprevistos. A confusão entre o fluxo de caixa mensal — que parecia saudável — e a capacidade total de crédito é um dos pontos cegos mais comuns na gestão financeira pessoal.
A situação reforça a importância de distinguir dois indicadores que operam de formas diferentes no ambiente bancário. Enquanto a fatura mensal mostra o que deve ser pago imediatamente, o limite disponível reflete o saldo total que o banco reserva para cobrir todas as parcelas futuras. Para quem deseja se aprofundar em como gerir melhor essas ferramentas, o Procon-SP oferece orientações essenciais sobre o funcionamento do crédito ao consumidor.
Gestão de expectativas e transparência familiar
Ao descobrir o bloqueio, Beatriz não buscou culpados, mas sim clareza. A conversa com a mãe foi pautada por números e não por cobranças morais. Juntas, elas criaram uma planilha simples para visualizar o prazo final do parcelamento. Esse movimento não apenas organizou as finanças, mas também serviu como uma ferramenta de planejamento para ambas, permitindo que a mãe soubesse exatamente até quando precisaria realizar as transferências mensais.
A antecipação de parcelas, embora seja uma opção oferecida por muitas instituições financeiras, exige cautela. Beatriz optou por não pressionar a mãe a liquidar o valor de uma vez, preferindo manter o cronograma original após entender as regras específicas do seu emissor de cartão. A decisão priorizou a manutenção da harmonia familiar e a segurança financeira de ambas, evitando medidas impulsivas que poderiam comprometer o orçamento fixo.
Aprendizado e novos hábitos financeiros
A experiência transformou a forma como Beatriz lida com o crédito. Agora, ela reserva uma margem do seu limite para emergências reais e passou a considerar o valor total de qualquer compra antes de aceitar o parcelamento. O episódio serve como um alerta para que o uso do cartão de crédito seja encarado com a mesma seriedade de um empréstimo bancário, onde o impacto no limite é tão relevante quanto o valor da parcela.
A transparência com os números evitou que uma necessidade doméstica se tornasse um conflito pessoal. Ao reconhecer a diferença entre ajudar alguém no presente e garantir a própria estabilidade no futuro, Beatriz conseguiu equilibrar as contas. O Fato Paulista segue acompanhando temas que impactam o cotidiano dos brasileiros, trazendo análises que unem comportamento e educação financeira. Continue conosco para mais conteúdos que ajudam a tomar decisões mais conscientes e seguras no dia a dia.