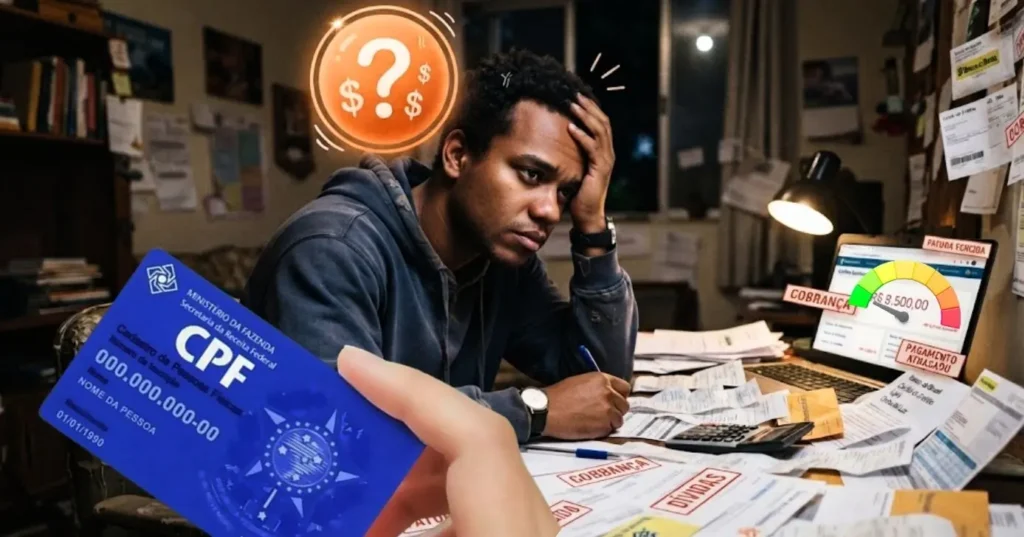
A preocupação com a saúde financeira é uma realidade constante para milhões de brasileiros. Em um cenário econômico onde o acesso a crédito, financiamentos e até a aprovação em cadastros de consumo dependem da reputação do CPF, descobrir se o nome está negativado tornou-se uma necessidade básica. O Serviço de Proteção ao Crédito (SPC) disponibiliza ferramentas digitais que permitem realizar essa verificação de forma rápida, segura e sem custos, eliminando a incerteza que muitas vezes acompanha o consumidor.
Como identificar restrições no seu CPF
O processo de consulta foi simplificado para atender à demanda por agilidade. Através do portal oficial do SPC Consumidor ou pelo aplicativo disponível para sistemas Android e iOS, o cidadão pode acessar seu histórico financeiro em poucos minutos. Após um breve cadastro que valida a identidade do usuário, o sistema exibe imediatamente se existem pendências registradas, detalhando a empresa credora, o valor original da dívida e a data do vencimento.
Essa transparência é fundamental, pois permite que o consumidor identifique não apenas dívidas esquecidas, mas também possíveis erros ou até mesmo tentativas de fraude em seu nome. O monitoramento recorrente é, portanto, a melhor estratégia para evitar surpresas desagradáveis no momento de solicitar um novo cartão de crédito ou um empréstimo bancário.
Entenda as causas da negativação
A restrição no CPF ocorre quando uma dívida não é quitada e o credor formaliza o registro nos órgãos de proteção ao crédito. No entanto, o processo não é imediato. Por lei, as empresas devem notificar o consumidor sobre o débito pendente antes de efetivar a negativação, concedendo um prazo para a regularização amigável.
Entre os motivos mais comuns para a restrição estão o atraso no pagamento de faturas de cartão de crédito, parcelas de empréstimos pessoais, financiamentos de veículos ou imóveis, além de contas de consumo básico, como energia elétrica e telefonia. A emissão de cheques sem fundo também figura como uma das causas frequentes que levam o nome do cidadão aos cadastros de inadimplentes.
Score e cadastro positivo como aliados
Além de apontar dívidas, as plataformas de consulta oferecem uma visão ampla da reputação financeira do indivíduo. O score de crédito, por exemplo, é uma pontuação que varia de zero a mil e indica a probabilidade de o consumidor honrar seus compromissos. Quanto maior a pontuação, mais fácil é a obtenção de crédito com taxas de juros competitivas.
Outro recurso importante é o cadastro positivo, que funciona como um histórico de bons pagadores. Ao manter as contas em dia, o consumidor constrói um currículo financeiro que facilita a aprovação de novos créditos. Caso exista alguma pendência, muitos portais oferecem plataformas de negociação online, onde é possível encontrar descontos e condições especiais para quitar débitos sem a necessidade de sair de casa.
Direitos do consumidor após o pagamento
É essencial que o consumidor conheça seus direitos após a quitação de uma dívida. A legislação brasileira estabelece que, uma vez realizado o pagamento ou celebrado um acordo de renegociação, o credor tem o prazo máximo de 5 dias úteis para solicitar a baixa da restrição e retirar o CPF dos órgãos de proteção ao crédito.
Manter o acompanhamento periódico da situação do CPF é uma prática de educação financeira que protege o patrimônio e garante a tranquilidade necessária para o planejamento de metas futuras. O Fato Paulista segue acompanhando as principais atualizações sobre economia e direitos do consumidor, trazendo sempre informações relevantes para o seu dia a dia. Continue conosco para se manter bem informado sobre os temas que impactam a sua vida e o seu bolso.